In algemene zin moet de Spaanse erfbelasting (Impuesto sobre Sucesiones) worden aangegeven en betaald in de autonome regio waar de overledene op het moment van overlijden zijn of haar gewone verblijfplaats had.
Wat wordt verstaan onder de gewone verblijfplaats voor de toepassing van de erfbelasting?
Artikel 28 van Wet 22/2009 van 18 december, betreffende de financiering van de autonome regio’s met een gemeenschappelijk financieringsstelsel en de autonome steden, alsmede de wijziging van bepaalde fiscale bepalingen, bepaalt dat natuurlijke personen die fiscaal inwoner zijn van Spanje, voor de toepassing van deze regelgeving worden beschouwd als inwoner van een autonome regio in de volgende gevallen:
1. Op basis van het verblijfscriterium
Wanneer iemand gedurende de vijf onmiddellijk voorafgaande jaren, gerekend tot en met de dag vóór het belastbare feit, het grootste aantal dagen in een bepaalde autonome regio heeft verbleven.
Bij de berekening van de verblijfsduur worden tijdelijke afwezigheden eveneens meegerekend.
Behoudens tegenbewijs wordt ervan uitgegaan dat een natuurlijke persoon in een autonome regio verblijft wanneer zijn of haar gewone verblijfplaats zich daar bevindt. Het begrip gewone verblijfplaats wordt hierbij bepaald overeenkomstig de regelgeving inzake de Spaanse inkomstenbelasting voor natuurlijke personen (IRPF).
2. Op basis van het criterium van het belangrijkste economische belangen- en inkomstencentrum
Wanneer het niet mogelijk is om het verblijf vast te stellen aan de hand van het hierboven vermelde criterium, wordt de persoon beschouwd als inwoner van de autonome regio waar zich zijn of haar belangrijkste economische belangen bevinden. Dit is de regio waar het grootste gedeelte van de belastbare grondslag voor de Spaanse inkomstenbelasting (IRPF) wordt verkregen.
3. Op basis van de laatst aangegeven fiscale woonplaats
Wanneer de fiscale woonplaats niet kan worden vastgesteld aan de hand van de eerste twee criteria, wordt de persoon beschouwd als inwoner van de autonome regio waar hij of zij voor het laatst een fiscale woonplaats heeft aangegeven voor de Spaanse inkomstenbelasting (IRPF).
Op basis van bovenstaande bepalingen kunnen we concluderen dat bij een verkrijging uit een nalatenschap de erfbelasting moet worden aangegeven in de autonome regio waar de erflater (de overledene) zijn of haar gewone verblijfplaats had.
Wat gebeurt er wanneer aan geen van bovenstaande voorwaarden wordt voldaan?
Wat geldt voor niet-inwoners van Spanje met betrekking tot de Spaanse erfbelasting?
Ook personen die niet fiscaal inwoner zijn van Spanje, kunnen verplicht zijn om in Spanje erfbelasting aan te geven en, indien van toepassing, te betalen.
Tot en met 31 december 2014 werden niet-inwoners van Spanje die wel in een andere EU-lidstaat woonden, fiscaal gediscrimineerd bij de toepassing van de Spaanse erfbelasting. In vergelijkbare situaties moesten niet-inwoners namelijk meer erfbelasting (en ook schenkbelasting) betalen dan personen die in Spanje woonden. Dit kwam doordat op hen de nationale Spaanse belastingwetgeving werd toegepast, die aanzienlijk minder gunstig was dan de fiscale regelingen van de verschillende autonome regio’s.
Na het arrest van het Hof van Justitie van de Europese Unie van 3 september 2014 (zaak C-127/12) kwam er een einde aan deze fiscale discriminatie tussen inwoners en niet-inwoners van de Europese Unie. Vanaf 1 januari 2015 trad een wetswijziging in werking met betrekking tot de Spaanse wetgeving inzake erf- en schenkbelasting.
Bij Wet 26/2014 van 27 november werd, via de derde slotbepaling, de tweede aanvullende bepaling van de Spaanse Wet op de erf- en schenkbelasting gewijzigd. De nieuwe tekst luidde als volgt. Vanwege het belang ervan nemen wij deze hieronder integraal over:
Tweede aanvullende bepaling. Aanpassing van de regelgeving inzake de belasting aan het arrest van het Hof van Justitie van de Europese Unie van 3 september 2014 (zaak C-127/12) en regeling van de aangifte en belastingbetaling door belastingplichtigen die onder de bevoegdheid van de Spaanse Belastingdienst vallen.
Eén. Aanpassing van de belastingwetgeving aan het arrest van het Hof van Justitie van de Europese Unie van 3 september 2014.
De berekening van de belasting die van toepassing is op de verkrijging van goederen en rechten uit hoofde van een schenking of een andere verkrijging om niet, in de hieronder vermelde situaties, gebeurt volgens de volgende regels:
a) In geval van verkrijging van goederen en rechten door middel van een erfenis, legaat of een andere erfrechtelijke titel, wanneer de erflater fiscaal inwoner was van een andere lidstaat van de Europese Unie of de Europese Economische Ruimte dan Spanje, hebben de belastingplichtigen recht op toepassing van de eigen regelgeving van de autonome regio waar zich de hoogste waarde bevindt van de in Spanje gelegen goederen en rechten die tot de nalatenschap behoren.
Wanneer er zich geen goederen of rechten in Spanje bevinden, wordt op iedere belastingplichtige de regelgeving toegepast van de autonome regio waar hij of zij woont.
b) In geval van verkrijging van goederen en rechten door middel van een erfenis, legaat of een andere erfrechtelijke titel, wanneer de erflater fiscaal inwoner was van een autonome regio in Spanje, hebben niet-inwoners die fiscaal inwoner zijn van een lidstaat van de Europese Unie of de Europese Economische Ruimte recht op toepassing van de eigen regelgeving van die autonome regio.
c) In geval van verkrijging van onroerende goederen die in Spanje gelegen zijn door middel van een schenking of een andere rechtshandeling om niet onder levenden (inter vivos), hebben niet-inwoners die fiscaal inwoner zijn van een lidstaat van de Europese Unie of de Europese Economische Ruimte recht op toepassing van de eigen regelgeving van de autonome regio waar de betreffende onroerende goederen gelegen zijn.
d) In geval van verkrijging van onroerende goederen die gelegen zijn in een andere lidstaat van de Europese Unie of de Europese Economische Ruimte dan Spanje, door middel van een schenking of een andere rechtshandeling om niet onder levenden (inter vivos), hebben personen die fiscaal inwoner zijn van Spanje recht op toepassing van de eigen regelgeving van de autonome regio waar zij wonen.
e) In geval van verkrijging van roerende goederen die in Spanje gelegen zijn door middel van een schenking of een andere rechtshandeling om niet onder levenden (inter vivos), hebben niet-inwoners die fiscaal inwoner zijn van een lidstaat van de Europese Unie of de Europese Economische Ruimte recht op toepassing van de eigen regelgeving van de autonome regio waar de betreffende roerende goederen gedurende het grootste aantal dagen van de vijf onmiddellijk voorafgaande jaren gelegen waren, gerekend van datum tot datum en eindigend op de dag vóór het belastbare feit.
Voor de toepassing van deze bepaling worden natuurlijke personen die fiscaal inwoner zijn van Spanje beschouwd als inwoner van de autonome regio waar zij gedurende het grootste aantal dagen van de vijf onmiddellijk voorafgaande jaren hebben verbleven, gerekend van datum tot datum en eindigend op de dag vóór het belastbare feit.
Wanneer in één en hetzelfde document door dezelfde schenker aan dezelfde begiftigde verschillende goederen of rechten worden geschonken en op grond van de hierboven vermelde regels de regelgeving van verschillende autonome regio’s van toepassing is, wordt het verschuldigde belastingbedrag als volgt vastgesteld:
- Het gemiddelde belastingtarief wordt berekend door de nationale Spaanse regelgeving en de regelgeving van iedere autonome regio waar een deel van de geschonken goederen of rechten gelegen is, toe te passen op de totale waarde van alle geschonken goederen en rechten.
- Vervolgens wordt op de waarde van de goederen en rechten die zich in iedere autonome regio bevinden, het gemiddelde belastingtarief toegepast dat voortvloeit uit de toepassing van de eigen regelgeving van die regio. Op die manier wordt het verschuldigde belastingbedrag voor de betreffende goederen en rechten vastgesteld.
Twee. Regeling van de aangifte en belastingbetaling door belastingplichtigen die onder de bevoegdheid van de Spaanse Belastingdienst vallen.
Belastingplichtigen die hun verplichtingen inzake deze belasting moeten nakomen bij de Spaanse Belastingdienst (Administración Tributaria del Estado), zijn verplicht een eigen belastingaangifte (autoliquidación) in te dienen. Hierbij moeten zij de nodige berekeningen uitvoeren om het verschuldigde belastingbedrag vast te stellen en het document of de verklaring bijvoegen waarin het belastbare feit wordt vastgelegd of aangetoond.
Bij het indienen van deze eigen belastingaangifte moeten zij tevens het daaruit voortvloeiende belastingbedrag betalen, op de plaats, wijze en binnen de termijnen die bij regelgeving door de minister van Financiën en Overheidsadministratie worden vastgesteld.
Op basis van bovenstaande regelgeving hebben de Europese rechtbanken het mogelijk gemaakt dat inwoners van andere EU-lidstaten gebruik kunnen maken van de fiscale voordelen die de autonome regio’s toekennen aan hun eigen inwoners. Maar…
Kunnen inwoners van landen buiten de Europese Unie profiteren van de belastingvoordelen en -verminderingen op de Spaanse erfbelasting?
Met de wetswijziging die op 1 januari 2015 in werking trad, werden inwoners van landen buiten de Europese Unie (en de Europese Economische Ruimte) aanvankelijk uitgesloten van deze regeling inzake de Spaanse erfbelasting. De wetgever koos hierbij voor een interpretatie die meer rekening hield met de fiscale inkomstenbelangen van de Spaanse staat dan met het beginsel van de meest gunstige interpretatie voor de belastingplichtige, zoals voortvloeide uit het Europese arrest.
Vanaf 2018 heeft het Spaanse Hooggerechtshof echter in verschillende uitspraken geoordeeld in het voordeel van belastingplichtigen uit landen buiten de Europese Unie, die tot dan toe werden benadeeld ten opzichte van inwoners van EU-lidstaten en Spanje.
Op basis van de uitspraken van het Spaanse Hooggerechtshof heeft de Spaanse Belastingdienst (Agencia Tributaria), via het Directoraat-Generaal Belastingen (Dirección General de Tributos), verschillende bindende fiscale standpunten gepubliceerd. Hierin wordt bevestigd dat de wettelijke regeling uit de tweede aanvullende bepaling van de Spaanse Wet op de erf- en schenkbelasting van toepassing moet worden geacht op alle niet-inwoners, ongeacht of zij fiscaal inwoner zijn van een lidstaat van de Europese Unie, de Europese Economische Ruimte of een derde land.
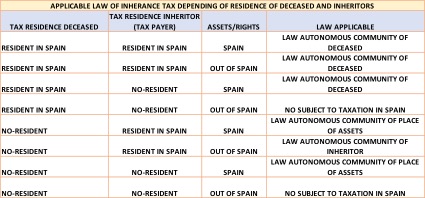
Hieronder geven wij een overzicht van de toepasselijke regelgeving in verschillende situaties, rekening houdend met de fiscale woonplaats van de erflater, de erfgenamen en de locatie van de goederen en rechten die deel uitmaken van de nalatenschap.
Bij Welex raden wij u aan beroep te doen op een advocaat die gespecialiseerd is in de Spaanse erfbelasting om alle details van deze belasting te kennen evenals alle procedures die voortvloeien uit een erfenis in Spanje. Zo kunt u zich informeren over alle aspecten van deze belasting en over de verschillende procedures die bij een erfenis in Spanje komen kijken.
Related Artikelen
Ben ik verplicht een erfenis in Spanje te aanvaarden?
Een korte terzijde voordat we verder gaan met onze presentatie over de erfbelasting in Andalusië.
Definitieve gids voor erfbelasting in Andalusië
Heeft het plezier om in de volgende regels een algemene samenvatting te geven van wat u kunt aantreffen op het gebied van de erfbelasting in de Autonome Gemeenschap Andalusië, Spanje.
Inleiding: Wie betaalt de erfbelasting?